不出意外的话,2026年中国光伏产业将迎来3大变化
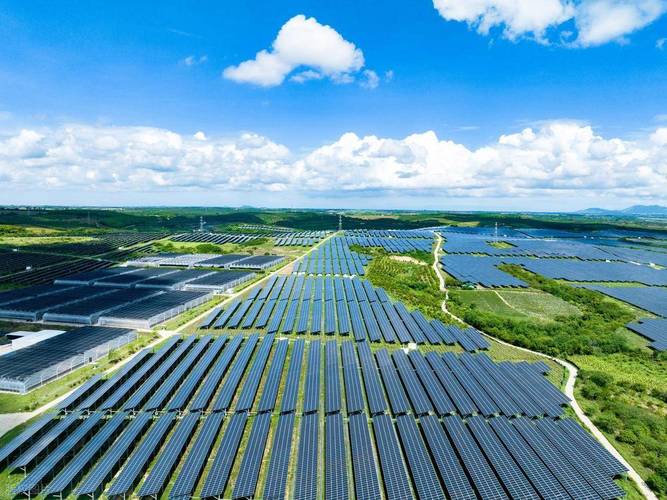
中国光伏产业在过去十年间经历了从“补贴驱动”到“平价上网”的跨越式发展,如今已成为全球最大的光伏制造国和应用市场。任何产业都无法永远保持线性增长,当渗透率、技术迭代和电力系统消纳能力走到特定节点,结构性变化就会悄然而至。如果不出大的意外,2026年的中国光伏产业将迎来三个值得关注的实质性转变。
变化一:从“规模扩张”转向“消纳为王”,电网接纳能力成为产业主线
2023年至2025年,中国光伏新增装机连续突破200GW级别,累计装机已超过800GW。但 swiftly 增长的背后,弃光率在部分西北省份再度抬头,午间低谷时段现货市场电价频繁触及零价甚至负价。这意味着,单纯追求装机规模的时代正在逼近物理极限。
到2026年,这一矛盾将倒逼产业逻辑发生根本转向:光伏项目的核心竞争力不再是“发了多少电”,而是“电网能消纳多少电”。具体表现为三个层面:
第一,配置储能的刚性约束将进一步硬化。多省已明确要求新建光伏项目按15%—20%、2—4小时配置储能,2026年这一比例可能提升至25%以上,且逐步从“配而不用”走向“真实调用”。储能不再是应付并网的门槛,而是项目收益模型的核心变量。
第二,分布式光伏的并网管理将全面收紧。山东、河北等分布式大省已出现变压器反向重过载问题,2026年可能有更多地区推行“台区级可开放容量”季度发布机制,户用光伏的“整县推进”模式将让位于“源网荷储一体化”的精细化开发。
第三,电力市场化交易成为主流。随着现货市场在全国范围铺开,光伏午间大发时段的电价低谷将进一步压缩项目收益率。光伏电站的收益模式将从“标杆电价+补贴”彻底转变为“现货均价+绿证+容量补偿”的多元组合,倒逼投资方更重视功率预测、参与辅助服务市场。
一言以蔽之,2026年的光伏产业,得消纳者得天下。
变化二:N型电池完成对P型的全面替代,技术路线之争尘埃落定
2024—2025年,TOPCon电池市占率从不足15%飙升至70%以上,HJT和BC电池也在各自细分领域加速渗透。到了2026年,这场持续数年的技术路线切换将基本结束:PERC产能将大规模退出,N型产品成为绝对主流,行业进入“后路线之争”阶段。
具体而言,三个方面将尤为明显:
TOPCon的产能领先优势将转化为成本优势和供应链锁定。到2026年,TOPCon硅片—电池—组件的一体化产能有望突破800GW,规模效应使单瓦成本持续低于其他N型路线。其产业生态最为成熟,设备、辅材、银浆供应商均围绕TOPCon进行了深度优化。
HJT和BC电池不会消失,但会收缩至高端细分市场。BC电池凭借高转换效率和美观性,将在分布式高端户用和工商业屋顶场景中获得稳定份额;HJT则可能在高温高湿的海外市场以及叠加钙钛矿的叠层电池方向找到突破口。但就主流地面电站而言,初期的投资差异和良率问题使得这两条路线难以撼动TOPCon的基本盘——2026年更像是“TOPCon赢者通吃”的一局。
第三,钙钛矿叠层电池进入中试向量产过渡的关键节点。多条GW级钙钛矿中试线将在2025—2026年陆续跑出数据,效率有望突破30%。但其长期稳定性和大面积制备良率仍是瓶颈,短期内不会威胁晶硅路线的市场主导地位,却会让资本市场和头部企业开始认真布局下一代技术。
2026年的光伏技术竞赛,将从“哪种路线更好”转化为“哪种工艺把良率推到99%以上、每瓦成本再降两分钱”。
变化三:产业洗牌加剧,从“资本驱动”走向“技术与现金驱动”
光伏产业的产能过剩已是不争事实。2024年以来,从多晶硅到组件,全产业链价格跌幅普遍超过50%,二三线企业毛利.room变为负值,现金流紧张者被迫停产、裁员甚至出售资产。这一趋势将在2026年进一步深化,并在合关停并转后形成新的产业格局。
变化主要表现在三个层面:
其一,多晶硅环节的寡头化将不可逆转。 头部5家企业的产能合计市占率已超75%,低成本的颗粒硅与改良西门子法并行的格局趋于稳定。2026年,若无需求端爆发式增长,二线多晶硅产能将大量长期停车,行业实际的开工率进一步向头部集中。
不仅如此,光伏企业背靠政府资源、A股再融资这种能力在未来可能会被削弱,制造业不再依靠金融举债和资本市场融资来做大的扩产。同时2026年会看到:大多数企业维持健康的现金流,远重要于经营活动的账面增速。正因如此,资本市场上出现的重组案例会更频繁、产业格局变化比以前运行的方式更难抉择。光伏的投融资重心会在海外多布局,也是政策引导的一个重心和产业本来的态度:逐向 全球化、加速电站供需两端的经济性和规模的领先,争夺可持续的增长(收益率成为利润锚)
。光伏制氢、光储一体化等技术路线逐渐完善之中趋于一致的2026关键词产业将依靠深入技术分化塑造:该做的必须直面并了解钙钛矿,现金支持,硬碳?多元应用等各种因素中掌握下一个转型的方式上桌接续发展
宏观上也许可以,长期发展至2030年前的变动叠加会影响一大群用研积累和产业属性 社会效益在等待转型规划光伏不是产能没有需求的坏业态阶段 ,属于成本、需求和技术(降碳,性能配全球化电区互优再生耗设定—供给趋向更好利用率转换).
如若转载,请注明出处:http://www.yinshiyouji.com/product/54.html
更新时间:2026-10-09 03:19:16